NZWL bietet 9,875% für die nächsten fünf Jahre: Die neue Anleihe soll Fälligkeiten glätten und zugleich Wachstum bei neuen Antrieben finanzieren.
Mit der Anleihe 2026/31 geht die Neue ZWL Zahnradwerk Leipzig GmbH (NZWL) bereits zum zwölften Mal an den Kapitalmarkt. Angeboten werden bis zu 15 Mio. EUR, der Kupon liegt bei 9,875% p.a., die Laufzeit reicht vom 29. Oktober 2026 bis zum 29. Oktober 2031. Die Stückelung beträgt übliche 1.000 EUR, die Rückzahlung erfolgt zu 100%.
Das Angebot kombiniert Neuzeichnung und Umtausch: Inhaber der Anleihen 2021/26 und 2022/27 können ihre Papiere bis 21. Oktober in die neue Anleihe tauschen und erhalten dafür jeweils 20 EUR je umgetauschter Schuldverschreibung. Bis 22. Oktober kann zudem neu gezeichnet werden.
Finanzierung als Daueraufgabe
Bei einem Wiederholungsemittenten wie NZWL kann auf eine allzu längliche Unternehmensdarstellung verzichtet werden. Das Geschäftsmodell ist bekannt: Die Leipziger fertigen Motor- und Getriebeteile, Zahnräder und Getriebebaugruppen für unterschiedliche Antriebsarten und Fahrzeugklassen. Entscheidend für die neue Anleihe ist daher vielmehr, was sich operativ und finanziell seit dem letzten Bond vor einem Jahr getan hat.
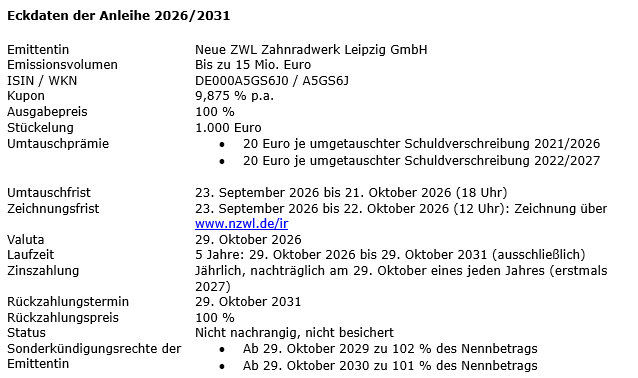
Eckdaten der neuen NZWL 2026/31
Und hier ist die Kapitalmarktgeschichte durchaus bemerkenswert: NZWL nutzt den Bondmarkt seit Jahren zur Kernfinanzierung und zur laufenden Glättung der Fälligkeiten. Auch diesmal dient ein Teil der Emission dem Austausch bestehender Anleihen. Der neue Bond ist damit nicht zuletzt eine weitere Etappe in einem seit Jahren eingespielten Refinanzierungsmodell.
Wachstum mit neuen Antrieben
Frisches Geld soll insbesondere in Wachstum und neue Produkte für Hybrid- und alternative Antriebe sowie E-Mobilität fließen. Dabei kommt NZWL zugute, dass das Unternehmen nicht ausschließlich auf den klassischen Verbrenner setzt. Gerade Hybridantriebe und bestimmte Komponenten für Elektrofahrzeuge haben zuletzt an Bedeutung gewonnen.
Im ersten Halbjahr 2026 erzielte NZWL 83,0 Mio. EUR Umsatz. Das EBITDA stieg trotz leicht rückläufiger Erlöse auf 8,5 Mio. EUR nach 7,9 Mio. EUR im Vorjahreszeitraum. Die operative Marge verbesserte sich damit weiter. Die Gesellschaft bestätigte zugleich ihre Jahresprognose.
Die Investmentstory hängt weniger an spektakulärem Umsatzwachstum als an der profitablen Auslastung neuer Kapazitäten. Im Gespräch mit BondGuide machte CEO Hubertus Bartsch entsprechend deutlich: Bei fünfjährigen Investitionen müsse das erwirtschaftete Ergebnis nicht nur die Finanzierungskosten decken, sondern darüber hinaus einen angemessenen Ertrag liefern.
Der Preis der Finanzierung
Mit 9,875% ist der Kupon erneut hoch. NZWL selbst verweist auf die schwierigen Kapitalmarktbedingungen und den Nutzen einer frühzeitigen Refinanzierung. Aus Anlegersicht bleibt der Kupon allerdings zugleich ein Risikopreis: Ein etabliertes Unternehmen mit elf Vorgängeranleihen zahlt weiterhin nahezu 10% – das darf nicht automatisch als günstige Gelegenheit interpretiert werden.
Positiv fallen die Covenants aus: Die neue Anleihe enthält unter anderem eine Begrenzung des Net Financial Debt/EBITDA auf 6,5x, eine Ausschüttungsbeschränkung sowie weitere marktübliche Schutzmechanismen. Die Anleihe ist üblicherweise nicht besichert und nicht nachrangig.
Chancen / Risiken
+ bewährter Kapitalmarkt-Track-Record mit elf Vorgängeranleihen
+ 9,875% Kupon bietet hohe laufende Verzinsung
+ verbesserte operative Marge trotz leicht rückläufigem Umsatz
+ breiterer Antriebsmix mit Hybrid und E-Mobilität
+ frühzeitiges Refinanzierungsmanagement statt Last-Minute-Lösung
– nahezu 10% Finanzierungskosten
– Automobilzulieferer bleibt abhängig von Kundenabrufen und Konjunktur
– hohe Investitionen müssen über die Laufzeit entsprechend rentieren
– laufender Refinanzierungsbedarf bleibt Teil des Geschäftsmodells
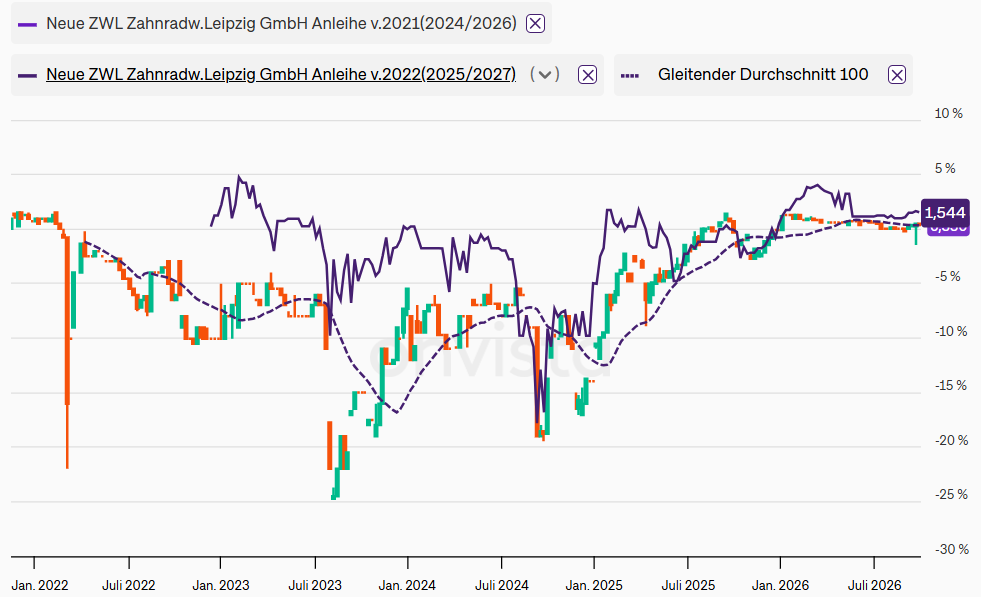
Aus diesen beiden Anleihen von NZWL wird zum Umtausch eingeladen
Fazit
NZWL 2026/31 ist keine Wette auf eine große Transformation, sondern auf die Fähigkeit eines etablierten Zulieferers, neue Kapazitäten profitabel zu machen und gleichzeitig seine Finanzierung im Griff zu behalten. Der Track Record am Kapitalmarkt ist ein Pluspunkt, ebenso die zuletzt verbesserte operative Entwicklung trotz nicht immer behaglichen Umfelds. Der 9,875%-Kupon ist attraktiv – aber auch nicht ohne Grund so hoch. Entscheidend wird deshalb sein, ob NZWL aus den Investitionen in Hybrid, alternative Antriebe und E-Mobilität tatsächlich genügend zusätzlichen Cashflow erwirtschaftet. Genau daran sollte sich die Anleihe in den kommenden Jahren messen lassen.
Einschätzung NZWL 2026/31
Wachstumsstrategie/Mittelverwendung: ★★★★☆
Peergroup-Vergleich: ★★★★☆
Rendite-Vergleich: ★★★★½
Kennzahlen: ★★½☆☆
IR/Bond-IR: ★★★★★
Covenants: ★★★☆☆
Schlüsselpersonenrisiken: ★★★☆☆
Liquidität im Handel (LiH) (e): ★★☆☆☆
Fazit by BondGuide: ★★★★☆
(BondGuide legt einen Umtausch aus den Altanleihen nahe)
Falko Bozicevic
Neuemission im Fokus: NZWL bereit für nächsten Gang – BondGuide